保険代理店になるには?ストック収入が得られる独立開業の流れやリスクを解説
 ジョブインフォ編集部
「将来的に安定したストック収入を確保したい」
「保険のビジネスに興味がある」
と考えていませんか?
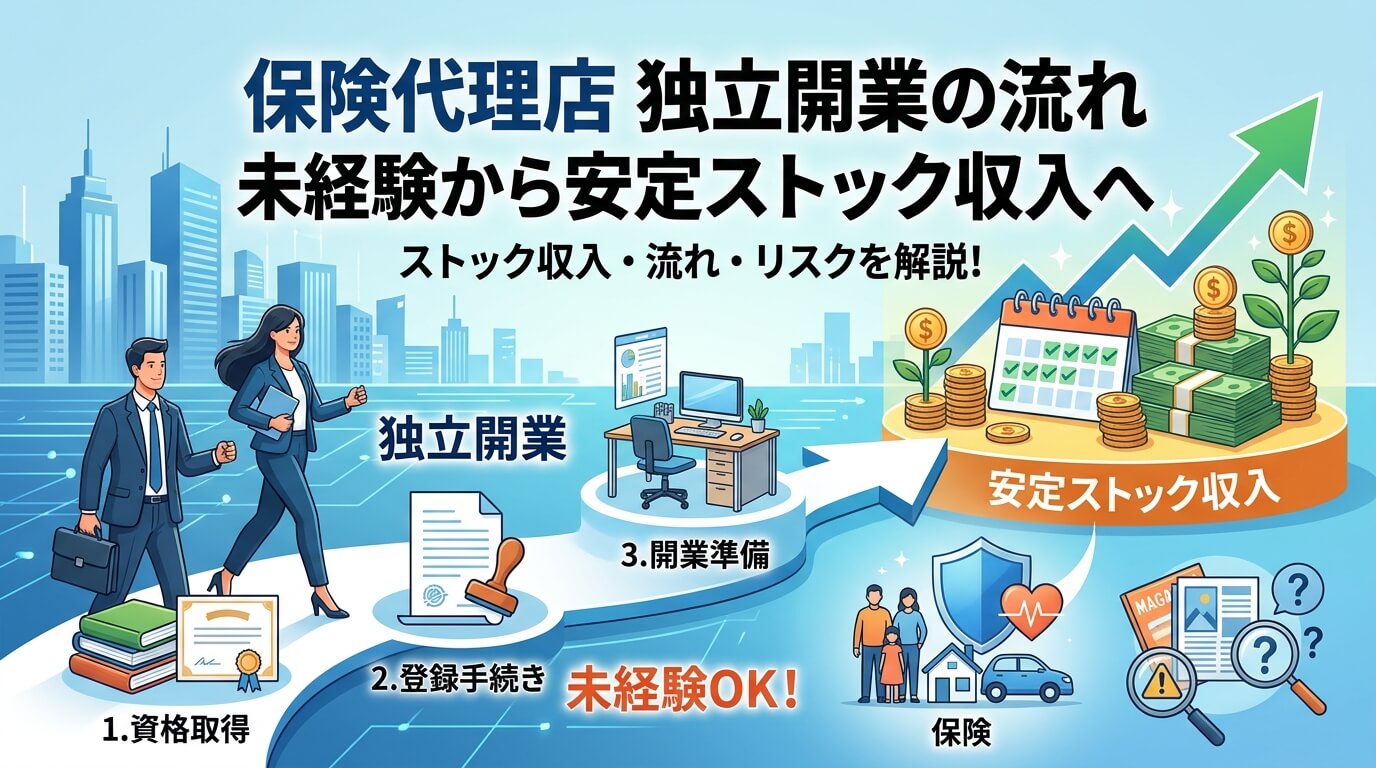
結論からいうと、保険代理店になるには専用の資格取得と金融庁(財務局)への登録手続きが必須となります。
この記事では、保険代理店になるにはどうすればよいのか、必要な資格や開業までの流れ、知っておくべきリスク対策まで分かりやすく解説します。
読み進めることで、未経験からストック収入を構築する具体的ステップが理解できるようになります。
資格不要!共済を扱う代理店に興味のある方へ
保険の代理店になるには資格が必要ですが、共済を扱う代理店は資格不要でなることがでいます。
資格不要でストック収入を構築できる共済を扱う代理店ビジネスにご興味がある方は、ぜひこの機会に一歩を踏み出してみてはいかがでしょうか。
現在、予防医療や先進的な保障を取り入れた新しいスタイルの共済代理店が募集を行っています。
ビジネスの詳しい仕組みやサポート体制、具体的な活動内容については、以下のページより資料請求を行っていただけます。
【がん予防&先進医療の日本初共済】代理店ビジネスの魅力と収益モデル|高齢化社会で需要増
これまでの一般的な保険は、「病気になってから(診断後)の保障」が基本でした。 しかし、私たちが展開する新しい共済制度は、病気の発症前である「がんの予防(未病・早…
 ジョブインフォ|代理店・フランチャイズ・副業 情報 & 掲示板
保険代理店になるには知っておきたいビジネスの魅力
「保険代理店になるにはどのようなメリットがあるのだろうか」
と気になっていませんか。
何か新しいビジネスを始めたいと考えている方にとって、収益の安定性や初期リスクの低さは非常に重要な判断基準になります。
保険代理店ビジネスには、他の業種にはない特有の魅力があります。
ここでは、長期的な安定をもたらす仕組みや、参入しやすい理由について詳しく解説していきます。
保険代理店として安定したストック収入を構築できる仕組み
ビジネスを成功させる上で最も大きな課題は売上の安定です。
一般的な小売業やサービス業では、毎回新しい顧客を見つけて商品を売らなければ売上が発生しません。
これを「フロービジネス」と呼びます。
これに対して保険代理店は、一度契約が成立すると顧客が保険を継続している期間にわたって、毎月または毎年一定の手数料が入り続ける仕組みになっています。
これが「ストック収入」と呼ばれる権利収入に近い収益モデルです。
- 契約の継続性
顧客が解約しない限り、数年間から十数年間にわたり収益が発生します。 - 収益の積み上げ
新規の契約が増えるたびに毎月のベース収入が積み上がっていきます。 - 経営の安定
景気の変動による売上の急激な落ち込みを防ぎやすくなります。
このような積み上げ型の収入モデルがあるため、中長期的に安定した経営基盤を作りたい方にとって非常に魅力的な選択肢となります。
無在庫かつ低資金で独立開業できる代理店ビジネスの強み
独立して起業や副業を考える際、多くの人が直面する大きな壁が資金面のリスクです。
飲食店や小売店を始める場合は、店舗の取得費、内装工事費、そして売れ残った場合の在庫リスクを抱えることになります。
しかし、保険代理店は「無形商品」である保険を扱うため、物理的な在庫を一切抱える必要がありません。
そのため、次のような強力なメリットが生まれます。
| 比較項目 | 一般的な店舗ビジネス | 保険代理店ビジネス |
| 初期投資 | 数百万から数千万円の店舗・設備費用が必要 | 自宅や少スペースの事務所でも開業可能で低コスト |
| 在庫リスク | 商品の仕入れによる在庫ロスが発生するリスクあり | 形のないサービスを扱うため在庫リスクはゼロ |
| 運営負担 | 従業員の採用や在庫管理に大きな手間がかかる | 少人数や一人でも効率的な運営が可能 |
このように、初期コストを大幅に抑えて低リスクでスタートできる点は、何か新しいビジネスに挑戦したい方にとって大きな強みとなります。
保険代理店になるにはどのような資格や手続きが必要か
保険代理店を開業するためには、専門的な資格の取得と正確な手続きが不可欠です。
ここでは、どのような資格が必要なのか、どのようなステップで登録を進めるのかをわかりやすく解説します。
生命保険や損害保険の代理店になるのに必須となる資格一覧
保険代理店として活動を開始するには、扱う分野に応じた資格の取得が義務付けられています。
- 生命保険分野
- 生命保険募集人資格(一般課程試験):生命保険を取り扱うための基本資格です。
- 変額保険販売資格:投資性の高い変額保険を扱う場合に別途必要となります。
- 損害保険分野
- 損害保険募集人一般試験(基礎単位):損害保険の基礎知識を問う必須試験です。
- 商品単位試験(自動車・火災・傷害疾病など):実際に販売する保険商品の種類ごとに合格が必要です。
事前に各保険会社が実施する研修を受講し、試験に合格することで資格を取得できます。
保険募集人登録から代理店開設までに必要な届出と手続きの流れ
資格を取得しただけでは保険の販売はできません。
保険会社との契約や公的な登録手続きを順に勧める必要があります。
- 保険会社の選定と相談
取り扱いたい保険会社へ代理店募集の問い合わせを行います。 - 研修受講と資格試験の受検
保険会社指定の研修を受け、必要な募集人試験に合格します。 - 代理店委託契約の締結
審査を通過した後、保険会社と代理店委託契約を結びます。 - 財務局への登録申請
保険会社を経由して、所在地を管轄する財務局へ代理店登録手続きを行います。 - 営業開始
財務局の登録が完了し、正式に保険代理店として活動をスタートします。
専属代理店と乗合代理店の特徴や違いを徹底比較
保険代理店を開業する際は、1社の保険会社のみを扱う「一社専属代理店」か、複数の会社を扱う「乗合代理店」かを選ぶ必要があります。
| 項目 | 一社専属代理店 | 乗合代理店 |
| 取り扱い社数 | 1社のみ | 複数社 |
| 主なメリット | 手厚い研修や営業サポートを受けやすく未経験でも始めやすい | 顧客のニーズに合わせて幅広い商品を比較・提案できる |
| 主なデメリット | 提案できる商品ラインナップに制限がある | 上級資格(専門課程など)の取得や複数名の要件などハードルが高い |
| おすすめな人 | 未経験から手厚い支援のもとでスタートしたい人 | 豊富な知識や実績を活かして柔軟な提案を行いたい人 |
自身の資金力や経験に合わせて、最適な経営スタイルを選択することが成功への第一歩です。
保険代理店になるにはどのようなステップを踏むべきか
保険代理店になるには事前の準備と正確なステップの把握が成功の鍵を握ります。
ここでは開業までに必要な資金や契約のコツを詳しく解説します。
保険代理店の開業にかかる資金と初期費用
新しいビジネスを始める際には資金計画の全体像を把握しておくことが大切です。
具体的な内訳を見ていきましょう。
保険代理店を開業する際に準備すべき初期費用は事業の規模や店舗の有無によって異なりますが、一般的に300万円から1000万円ほどかかります。
主な内訳は以下の通りです。
- 事務所の取得費用
来店型の場合は立地が重要となるため賃貸契約時に100万円から200万円程度を見込んでおきます。 - 内外装や設備費
店舗の内外装工事やパソコンやコピー機などの事務機器の購入に100万円から400万円ほどかかります。 - 広告宣伝費
地域住民に認知してもらうためのチラシやホームページの開設費用として数万円から数十万円を用意します。 - 当座の生活資金
事業が軌道に乗るまでの期間を見据えて数ヶ月分の生活費を確保しておくことが必須です。
保険会社との代理店委託契約や審査を通過させるコツ
保険会社との契約手続きを滞りなく進めるためには、事業計画の明確化と条件の事前確認が重要になります。
資格取得後に保険会社と代理店委託契約を結ぶ際事業計画の審査が行われます。
新規代理店の場合は契約締結までに数ヶ月を要することがあるため早めの準備が欠かせません。
スムーズに通過するためのコツは次の通りです。
- 明確な事業計画の提示
どのような客層を狙いどのように収益を上げるかを具体的に記載した計画書を作成します。 - コンプライアンス体制の構築
法令遵守を徹底する姿勢を示すため社内チェック体制を整えておきます。 - 複数社との折衝準備
乗合代理店を目指す場合は各保険会社が求める募集人要件や研修内容をあらかじめ確認しておきます。
拠点準備から営業開始までの具体的な流れ
実際に事業をスタートさせるまでの大まかな流れを把握することで迷うことなく準備を進められます。
未経験からスムーズに営業開始を迎えるための具体的な手順は以下の通りです。
- ビジネス形態と出店場所の決定
一社専属型にするか複数社を扱う乗合型にするかを決めます。訪問販売を主としない場合は駅前などの人通りが多い立地を検討します。 - 資格取得と研修の受講
保険会社が指定する研修を受け生命保険募集人試験や損保一般試験の基礎単位などに合格します。 - 資金調達と事務所の準備
必要な開業資金を確保したうえで事務所の賃貸契約や設備導入を進めます。乗合型の場合は募集人資格者などの必要人数を満たしているか確認します。 - 代理店登録と営業開始
保険会社の審査を経て委託契約を締結した後に財務局への登録手続きを行い完了次第営業を開始します。
保険代理店を開業する前に把握すべきリスクと対処法
保険代理店を開業するにあたっては将来の収益を安定させるためにいくつかのリスクを正しく理解し適切な対策を講じることが大切です。
ここでは事業運営で直面しやすい課題や法令違反を防ぐためのポイントを詳しく解説します。
開業直後に直面しやすい顧客獲得の課題と集客戦略
保険代理店を開業したばかりの時期は知名度や信頼性が十分ではないため新規顧客の獲得に苦労しやすくなります。
保険は形のない商品を扱う特性があるため信頼関係を築くまでに時間がかかる点が大きな課題です。
効果的な集客を行うためには多角的なアプローチが求められます。
- 地域コミュニティへの積極的な参加
地域のイベントに顔を出して信頼関係を広げる - 既存顧客からの紹介獲得
満足度の高いサービスを提供して口コミによる紹介を促す - オンラインマーケティングの活用
WebサイトやSNSを活用してターゲット層へ情報を届ける
こうした戦略的な取り組みを実施することで持続可能な顧客基盤を構築できるようになります。
代理店登録取り消しや法令違反を防ぐコンプライアンス対策
保険業界は厳格な法規制のもとで成り立っておりコンプライアンスの徹底は極めて重要です。
保険業法や個人情報保護法などに違反すると業務停止や代理店登録の取り消し処分を受ける恐れがあります。
過去には法令に反する不適切な保険募集が原因で登録取り消しとなった事例も存在します。
違反リスクを未然に防ぐためには受動的に法律を守るのではなく能動的な対策が必要です。
- 定期的な社内研修の実施
スタッフ全員が最新の法令知識を学ぶ機会を作る - チェック体制の構築
契約手続きや顧客対応の過程でミスや不正がないか多重で確認する - 法改正情報のモニタリング
業界のルール変更に素早く対応できるように体制を整える
組織全体でコンプライアンス意識を高めることが長期的な事業継続の基盤となります。
競合との差別化を図り事業を軌道に乗せるための運用法
多数の競合が存在する市場で生き残るためには他社との差別化戦略が不可欠です。
価格競争に巻き込まれないためにも自社の強みを明確にする必要があります。
特定の保険分野に特化したり特定の顧客層のニーズに焦点を当てたりすることで独自のポジションを確立できます。
さらに効率的なシステムを導入して業務をスムーズに運営することも事業を軌道に乗せるための有効な手段です。
専門的な知識を活かしたきめ細やかなアフターフォローを提供し顧客との長期的な信頼関係を築くことが成功への近道となります。
保険にとどまらずストック収入が得られるおすすめの代理店ビジネス
保険ビジネスだけでなく、仕組みの似た安定収入を生み出す選択肢を知ることでビジネスの幅が広がります。
ここでは共済や関連サービスを活用して収益源を築く方法を詳しく解説します。
共済や関連サービスを活用して権利収入を構築するメリット
保険と同様に一度の契約から長期間にわたる継続収入を生み出せる仕組みとして共済制度や各種ストック型サービスがあります。
- 初期リスクを抑えた参入
専用の代理店制度を利用することで少ない資本からスタートできる - 安定した収益基盤
毎月の掛け金や利用料に応じて一定の割合が収入として還元される - 幅広い顧客ニーズへの対応
保険以外の選択肢も提案できるため見込み客の幅が広がる
こうした特徴を持つ仕組みを上手に組み合わせることで、より強固な収益の柱を構築できるようになります。
自分に合う代理店募集を見極めて安定した収益源を作る手順
数ある代理店募集の中から自分にとって最適な案件を見つけ出すためには、事前の情報収集と的確な判断基準が重要です。
- サポート体制の確認
未経験者向けの研修やマニュアルがしっかりと用意されているかチェックする - 報酬体系の透明性
手数料の発生条件や継続報酬の仕組みを正しく理解する - 市場の需要分析
ターゲット層にとって本当に価値のあるサービスであるかを見極める
自身の強みや資金力に合う代理店募集を選ぶことで、無理なく継続できる安定した収益源を作り出すことができます。
まとめ
保険代理店を開業するには、専門資格の取得や保険会社との契約、さらには財務局への登録などいくつかのステップを踏む必要があります。
これまでの内容を簡単に振り返ってみましょう。
- ビジネスの魅力
在庫リスクが少なく、一度の契約で長期的なストック収入を構築できる - 必要な資格と手順
生命保険や損害保険の募集人資格を取得し、専属や乗合などの経営スタイルを選ぶ - 未経験からの開業ステップ
初期費用や資金計画を整え、綿密な準備を進めて営業を開始する - リスクへの対策
顧客獲得の課題や法令遵守の重要性を把握し、コンプライアンスを徹底する
保険業界は変化を続けていますが、しっかりとした知識を身につけ、自分に合ったスタイルを選択すれば、初心者からでも安定した収益源を築くことが可能です。
この記事を参考に、理想のビジネスの第一歩を踏み出してみましょう。
ストック収入を構築できる共済を扱う代理店に興味のある方へ
ストック収入を構築できる共済を扱う代理店ビジネスに興味がある方は、ぜひこの機会に一歩を踏み出してみてはいかがでしょうか。
現在、予防医療や先進的な保障を取り入れた新しいスタイルの共済代理店が募集を行っています。
ビジネスの詳しい仕組みやサポート体制、具体的な活動内容については、以下のページより資料請求を行っていただけます。
▼ 詳細・資料請求はこちら
【がん予防&先進医療の日本初共済】代理店ビジネスの魅力と収益モデル|高齢化社会で需要増
これまでの一般的な保険は、「病気になってから(診断後)の保障」が基本でした。 しかし、私たちが展開する新しい共済制度は、病気の発症前である「がんの予防(未病・早…
まずは資料を取り寄せて詳しい内容を確認し、ご自身のライフスタイルや目標に合ったビジネスプランを描いてみてください。